

科学研究

唐盛芳与蒋崇辉两项研究成果在权威期刊发表
 2026-09-30 08:53:54
来源:

近日,金融学院青年教师唐盛芳博士与蒋崇辉教授在政策评估计量方法领域取得重要进展,其合作研究成果先后发表于国内权威A类期刊《统计研究》2026年第7期与权威期刊《数量经济技术经济研究》2026年第9期。
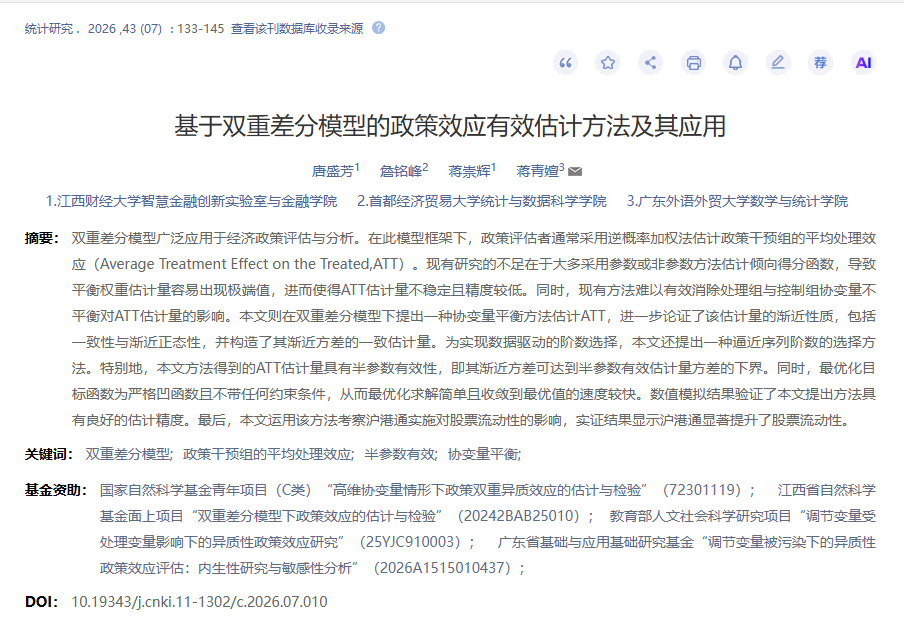
在政策评估方法创新方面,唐盛芳博士与我校蒋崇辉教授、首都经济贸易大学詹铭峰博士、广东外语外贸大学蒋青嬗博士合作撰写的论文《基于双重差分模型的政策效应有效估计方法及其应用》,针对双重差分模型下传统估计方法因极端权重和模型误设导致的估计偏差问题,以及难以有效消除处理组与控制组协变量不平衡对政策干预组平均处理效应(ATT)估计量影响的问题,提出了一种基于协变量平衡方法估计ATT的方法。该方法无须估计作为中间环节的倾向得分函数,而是直接通过协变量平衡方法估计稳定权重,进而估计ATT,有助于显著提升ATT的估计精度与稳健性。
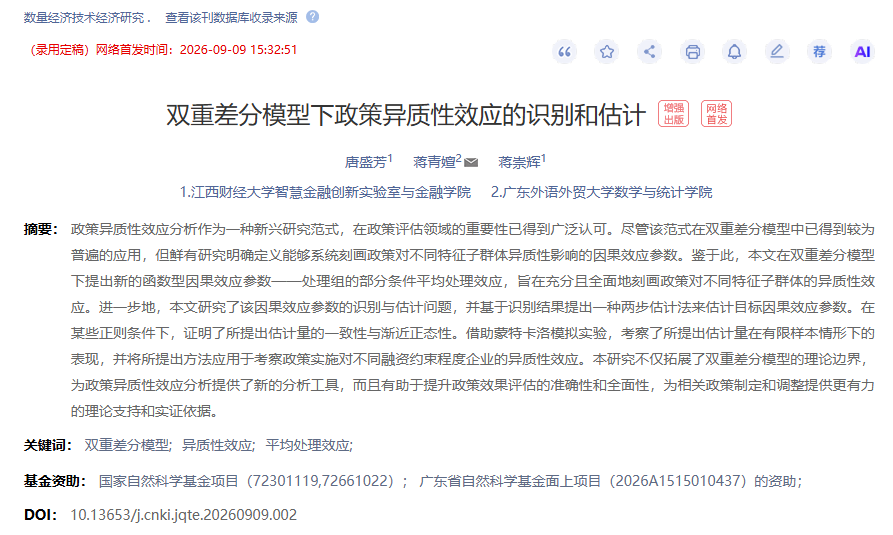
在政策异质性效应的识别与估计方面,我校唐盛芳博士与蒋崇辉教授、广东外语外贸大学蒋青嬗博士合作撰写的论文《双重差分模型下政策异质性效应的识别和估计》,提出了新的函数型因果效应参数——处理组的部分条件平均处理效应,旨在充分且全面地刻画政策干预对不同特征子群体的异质性效应。同时,针对处理时点存在差异的交错双重差分情形,该研究进一步提出了群组—时点部分条件平均处理效应参数(Group-TimePCATE),以刻画政策干预对不同群组、不同特征子群体在不同时间点上的异质性效应。该研究不仅拓展了双重差分模型的理论边界,为政策异质性效应分析提供了新的分析工具,而且有助于提升政策效果评估的准确性和全面性,为相关政策制定和调整提供更有力的理论支持和实证依据。
(图文/金融学院 编辑/胡雨轩 审核/一审 姜莹 二审 赵旻 终审 成亚林)
 最新推荐